Skip to content

Articles récents

  • PLF 2027 et CPF à 350 € : loi, décret, arrêté, qui décide vraiment quoi ?
  • CPF : le reste à charge pourrait passer à 350 €, faut-il se former maintenant ?
  • CPF : une faille légale déplace la dépense, alors qu’une règle unique pourrait rapporter 100 millions d’euros
  • Certification professionnelle : le rôle du certificateur doit-il s’arrêter à l’examen final ?
  • Formation professionnelle : mesurer le niveau final ne suffit plus, il faut aussi mesurer la progression

Most Used Categories

  • News (1 114)
  • Agenda (159)
  • Interviews (109)
  • Rubrique RH (95)
  • Droit de la formation (71)
  • Offre de formation (32)
  • Certification (30)
Skip to content
CPFORMATION

CPFORMATION

Média des pros de la #formpro – par Lingueo©

S’abonner (RSS)
  • News
  • Rubrique RH
  • Droit de la formation
  • Interviews
  • Offre de formation
  • Certification
  • Forums
    • Salariés
    • Demandeurs d’emploi
    • Employeurs
    • Prestataires
  • Home
  • News
  • PLF 2027 et CPF à 350 € : loi, décret, arrêté, qui décide vraiment quoi ?

PLF 2027 et CPF à 350 € : loi, décret, arrêté, qui décide vraiment quoi ?

Arnaud29 septembre 202629 septembre 2026

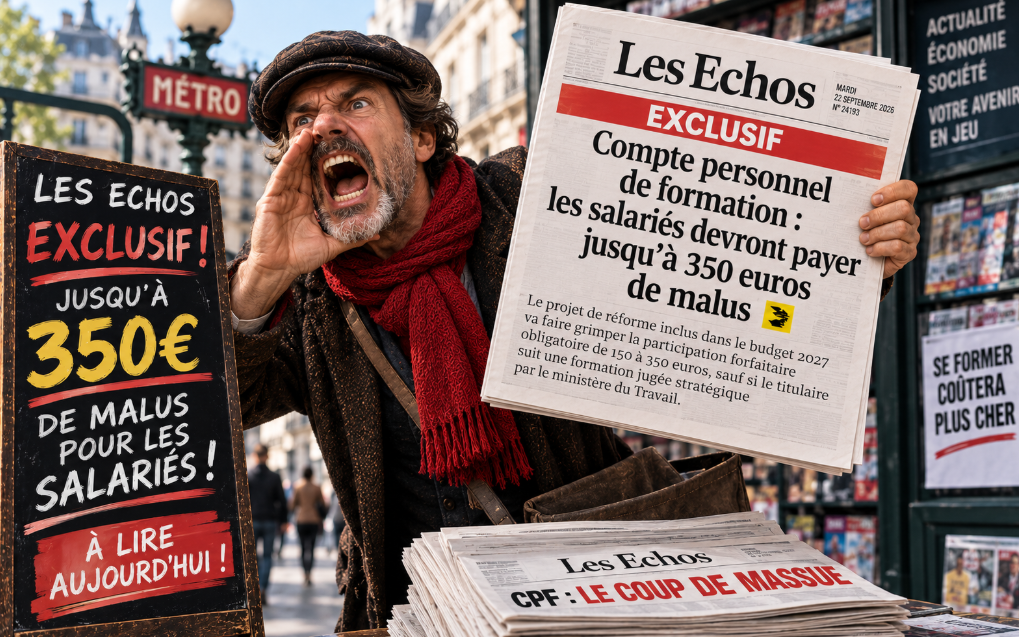
Le projet de loi de finances pour 2027 est présenté en Conseil des ministres le jeudi 1er octobre 2026. Une question domine pour les DRH et les organismes de formation : le reste à charge CPF à 350 € pour les formations non prioritaires y sera-t-il inscrit ? La réponse n’est pas acquise, dans un sens comme dans l’autre. Pour la lire correctement jeudi, il faut comprendre qui décide quoi entre la loi, le décret et l’arrêté. C’est l’objet de cet article.

À retenir
150 €
Le reste à charge en vigueur. Il ne bouge pas tant que la loi n’est pas promulguée et le décret publié.
350 €
Le montant annoncé pour une certification non prioritaire sans cofinancement. Probablement fixé par décret.
3 étages
Loi, décret, arrêté. Chaque étage agit dans l’espace laissé par celui du dessus.
1 liste
Les certifications prioritaires, fixées par arrêté. C’est elle qui décidera qui paie quoi.

Ce qui a été annoncé, et par qui

Le 23 septembre 2026, l’entourage du ministre du Travail, Jean-Pierre Farandou, a présenté à l’AFP les contours d’une modulation du reste à charge du compte personnel de formation. Selon ces éléments, repris par la presse :

Certification non prioritaire
Sans cofinancement, le salarié paierait 350 €, contre 150 € aujourd’hui.
Certification prioritaire
Le salarié paierait 150 €.
Cofinancement
Un cofinancement d’au moins 150 € par un autre financeur exonérerait totalement.
Demandeur d’emploi
Exonéré sur une certification prioritaire, il paierait 150 € sur une non prioritaire sans cofinancement.
Questionnaire
L’usager remplirait un questionnaire sur son projet professionnel.
Liste prioritaire
Fixée par arrêté, après consultation des partenaires sociaux et des organisations patronales.

État du droit au 29 septembre 2026 : aucun de ces éléments ne figure dans un texte publié. Le reste à charge en vigueur est de 150 €.

Pour savoir où et quand ces annonces peuvent devenir du droit, il faut distinguer trois étages de textes.

Trois étages : la loi, le décret, l’arrêté

En droit français, une règle comme le reste à charge CPF ne naît pas d’un seul texte. Elle se construit par étages, chacun encadré par celui du dessus.

Texte Qui l’adopte Ce qu’il peut faire Exemple CPF
1La loi
ici, la loi de finances
Le Parlement, sur un projet du Gouvernement Pose le principe, les bénéficiaires, les exonérations. Renvoie au décret pour les modalités. La loi de finances pour 2023 (article 212) crée le principe d’une participation du titulaire du CPF et exonère les demandeurs d’emploi et les formations abondées par l’employeur.
2Le décret Le Premier ministre, parfois après avis du Conseil d’État (« décret en Conseil d’État ») et de certaines instances consultatives Fixe les modalités et les montants, dans le cadre fixé par la loi. Il ne peut pas contredire la loi. Le décret n° 2024-394 du 29 avril 2024 fixe la participation à 100 €. Un décret du 30 mars 2026 la porte à 150 € à compter du 2 avril 2026.
3L’arrêté Un ou plusieurs ministres Précise ou actualise, dans le cadre fixé par le décret : listes, barèmes, revalorisations. La revalorisation annuelle du forfait (102,23 € puis 103,20 €) passait par arrêté. La future liste des certifications prioritaires est annoncée par arrêté.
La règle d’or

Chaque étage ne peut agir que dans l’espace que lui laisse l’étage supérieur. Un décret peut changer un montant si la loi le lui permet. Il ne peut pas supprimer une exonération que la loi a posée. Pour cela, il faut revenir à la loi.

Pourquoi le CPF passe désormais par la loi de finances

La loi de finances est d’abord un texte budgétaire. Mais depuis plusieurs années, elle sert aussi de véhicule pour modifier les règles du CPF.

2023
Le reste à charge est créé par la loi de finances. Saisi par des députés qui contestaient la présence de cette mesure dans un texte budgétaire, le Conseil constitutionnel a jugé qu’elle y avait sa place, car elle affecte directement les dépenses budgétaires.
2026
Les plafonds d’utilisation du CPF (1 500 € pour les certifications du Répertoire spécifique, 1 600 € pour le bilan de compétences, 900 € pour le permis B) sont instaurés par l’article 203 de la loi de finances pour 2026. La mesure n’était pas dans le projet initial sous cette forme : elle a été introduite par amendement. La loi est promulguée le 19 février 2026, le décret d’application entre en vigueur dès le 26 février.
Le précédent à garder en tête jeudi

Ce qui ne figure pas dans le projet de loi présenté en Conseil des ministres peut y entrer plus tard, par amendement, jusqu’au vote définitif.

Le reste à charge à 350 € peut-il figurer dans le PLF 2027 ?

Oui, c’est possible. Ce n’est pas certain. Tout dépend de ce que le décret peut faire seul, et de ce qui exige une modification de la loi.

Ce que le décret peut faire seul

La loi autorise déjà une participation forfaitaire ou proportionnelle au coût de la formation, dont les modalités sont fixées par décret. Le passage de 100 € à 150 € en 2026 s’est d’ailleurs fait par simple décret, sans vote du Parlement. Changer le montant du forfait relève donc, a priori, du pouvoir réglementaire.

Ce qui semble dépasser le cadre actuel

Plusieurs éléments annoncés le 23 septembre ne se limitent pas à un changement de montant :

  • Les demandeurs d’emploi. Le Code du travail les exonère aujourd’hui de toute participation. Leur faire payer 150 € sur une certification non prioritaire supposerait, a priori, de modifier cette exonération légale.
  • Le cofinancement. La loi exonère aujourd’hui toute formation abondée par l’employeur, sans seuil. Un plancher de 150 € et l’ouverture à « un autre financeur » modifient ce mécanisme.
  • La modulation par priorité. Faire varier la participation selon que la certification figure ou non sur une liste arrêtée par l’État introduit un critère nouveau, qui pourrait nécessiter une base légale explicite.
  • Le questionnaire préalable. Son statut juridique (simple formalité ou condition d’accès au droit) reste à préciser.
Angle mort réglementaire

Le débat public se concentre sur le chiffre de 350 €. Or ce chiffre est probablement l’élément le plus « réglementaire » du dispositif : il relèverait du décret. Ce qui pourrait passer par la loi, et donc par le PLF ou par un amendement, ce sont les règles autour : qui est exonéré, à partir de quel cofinancement, selon quelle liste.

Et la liste elle-même, annoncée par arrêté, ne sera discutée ni à l’Assemblée ni au Sénat. C’est pourtant elle qui déterminera qui paie 150 € et qui paie 350 €.

Trois scénarios pour jeudi

À la lecture du projet de loi, trois configurations sont possibles. Elles ne s’excluent pas.

1
Un article dédié figure dans le PLF
Il modifierait le Code du travail pour créer la base légale de la modulation : exonérations, seuil de cofinancement, renvoi à une liste de certifications. Le montant de 350 € serait fixé ensuite par décret, après promulgation.
2
Rien dans le texte initial, un amendement ensuite
Comme pour les plafonds de 2026, la mesure pourrait être introduite par le Gouvernement ou par des parlementaires au cours de l’examen, à l’Assemblée ou au Sénat.
3
Rien dans la loi de finances
Les économies attendues apparaîtraient seulement dans les chiffrages budgétaires. La mesure passerait par un autre véhicule législatif, ou serait réduite à ce qu’un décret peut faire seul.
Dans tous les cas

Tant que la loi n’est pas promulguée et le décret publié, la participation reste de 150 €.

Le calendrier, étape par étape

1er octobre 2026
Présentation du PLF 2027 en Conseil des ministres, selon AEF. Le Gouvernement annonce un effort de 54 milliards d’euros.
Au plus tard le 6 octobre
Dépôt à l’Assemblée nationale, comme l’impose la loi organique relative aux lois de finances.
À partir du 13 octobre
Examen en séance publique à l’Assemblée nationale.
Novembre et décembre
Examen au Sénat, puis navette et vote définitif.
Après le vote
Saisine éventuelle du Conseil constitutionnel, qui peut censurer les dispositions sans lien suffisant avec les finances publiques.
Après promulgation
Publication du décret, puis de l’arrêté fixant la liste des certifications prioritaires, après consultation.

Deux facteurs d’incertitude s’ajoutent. La loi de finances pour 2026 n’avait été adoptée que le 2 février 2026. Et le Premier ministre a lui-même qualifié le budget 2027 de budget « de premier semestre », dans la perspective de l’élection présidentielle. Une entrée en vigueur au 1er janvier 2027 n’est donc pas garantie.

Où regarder jeudi

Le PLF ne se lit pas seulement dans ses articles. Pour le CPF, quatre documents méritent attention :

Les articles du projet de loi
En particulier ceux rattachés à la mission « Travail, emploi et administration des ministères sociaux » : c’est là qu’apparaîtrait une modification du Code du travail.
Les évaluations préalables
Elles accompagnent chaque article et détaillent l’objectif, le chiffrage et les textes d’application prévus.
Le projet annuel de performances
Celui de la mission Travail et emploi présente les crédits et les hypothèses de dépenses.
L’annexe « Formation professionnelle »
Le « jaune » retrace l’ensemble des financements de la formation, dont ceux qui transitent par France compétences et la Caisse des Dépôts.

Si aucun article ne traite du CPF, la question se déplacera vers les amendements, à suivre dès l’examen en commission des finances.

Ce que les employeurs peuvent faire dès maintenant

1
Ne rien modifier dans l’urgence. Les règles en vigueur sont celles de 2026 : participation de 150 €, plafonds par catégorie.
2
Retenir que l’abondement employeur exonère déjà. Aujourd’hui, une formation abondée par l’employeur n’est pas soumise au reste à charge. Si le projet aboutit, le seuil annoncé serait de 150 € de cofinancement.
3
Intégrer l’hypothèse dans le budget formation 2027. Le cofinancement du CPF pourrait devenir l’outil le plus efficace pour éviter aux salariés un reste à charge de 350 €.
4
Suivre la liste des certifications prioritaires. C’est elle, plus que le montant, qui déterminera l’impact réel pour chaque entreprise et chaque salarié.
À lire aussi
CPF : le reste à charge pourrait passer à 350 €, faut-il se former maintenant ? →
DRH / Responsables Formation

CPF en entreprise : où en êtes-vous vraiment ?

Cofinancement, choix des certifications, budget 2027 : anticipez le CPF 2027 dans votre politique formation avant que les textes ne tombent.

✓
Stratégie de cofinancement
Définir quand et comment abonder le CPF de vos salariés pour neutraliser le reste à charge.
✓
Choix des certifications
Orienter vos parcours vers des certifications solides et reconnues, en suivant la future liste prioritaire.
✓
Budget formation 2027
Intégrer les scénarios du PLF 2027 dans vos arbitrages, sans décision prise dans l’urgence.
Échanger avec un expert →

19 ans d’expertise – 5000+ organisations accompagnées – Certifications RS

Jeudi, regardez au-delà du chiffre

Le montant de 350 € fera les titres. Il relève pourtant, a priori, du décret. Le vrai enjeu se joue ailleurs : dans la base légale des exonérations, dans le seuil de cofinancement, et surtout dans une liste de certifications prioritaires qui ne passera pas devant le Parlement.

D’ici là, rien ne change : 150 € de reste à charge, plafonds 2026 inchangés. Les entreprises qui préparent dès maintenant leur politique de cofinancement garderont la main, quel que soit le scénario retenu.

Depuis 19 ans, Lingueo accompagne les entreprises dans le pilotage de leur politique formation et CPF.

Sources
  • Annonces de l’entourage du ministre du Travail à l’AFP, 23 septembre 2026, reprises notamment par 24matins et Économie Matin.
  • Loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023, article 212 (articles L. 6323-4 et L. 6323-7 du Code du travail), via LégiSocial et UNSA.
  • Décision du Conseil constitutionnel sur la loi de finances pour 2023, analysée par Littler.
  • Décret n° 2024-394 du 29 avril 2024 et article R. 6323 du Code du travail (participation fixée à 150 € pour 2026), Légifrance.
  • Loi n° 2026-103 du 19 février 2026 de finances pour 2026, article 203, via Service-Public.fr et Via Compétences.
  • Calendrier du PLF 2027 : AEF info, 23 septembre 2026 ; FNMS ; Altus Conseil.
2027, CPF, CPF 2027, formation, reformeCPF

Navigation de l’article

Previous: CPF : le reste à charge pourrait passer à 350 €, faut-il se former maintenant ?

Vous aimerez aussi lire :

CPF : le reste à charge pourrait passer à 350 €, faut-il se former maintenant ?

23 septembre 202623 septembre 2026 Arnaud

CPF : une faille légale déplace la dépense, alors qu’une règle unique pourrait rapporter 100 millions d’euros

23 septembre 202622 septembre 2026 Arnaud

Certification professionnelle : le rôle du certificateur doit-il s’arrêter à l’examen final ?

22 septembre 202621 septembre 2026 Arnaud

Laisser un commentaire Annuler la réponse

Votre adresse e-mail ne sera pas publiée. Les champs obligatoires sont indiqués avec *

QUIZ RH
Résultat immédiat
🧠 Test de maturité CPF
Évaluez votre organisation face au CPF et identifiez les leviers activables en 2026.
Lancer le diagnostic →
RDV INDIVIDUEL
Échange
🧭 RDV stratégique 2026
Profitez d’un entretien stratégique personnalisé pour sécuriser vos décisions compétences.
Organiser l’échange →
LINGUEO
Offre de service
🌍 Langues en entreprise
Accédez à nos tests de positionnement, nos coachings et notre certification professionnelle.
Découvrir nos offres →
Copyright All Rights Reserved | Theme: BlockWP by Candid Themes.

CPF🧠RMATION

Média de référence depuis 12 ans pour décrypter les transformations du CPF et de la formation professionnelle. Interviews des acteurs majeurs du secteur, analyses approfondies et veille quotidienne.

0
Ans d'existence
0
Articles publiés
0
Lecteurs par jour
0
Questions forum

Qui sommes-nous ?

CPF🧠RMATION est un média édité par Groupe Lingueo SAS, pionnier depuis 19 ans d’une approche complète de la compétence linguistique. Groupe Lingueo SAS accompagne entreprises et actifs du diagnostic initial à la certification des compétences linguistiques grâce à :

- FlashLevel - solution d’évaluation linguistique par l’IA
- Lingueo - plateforme de formation mêlant coaching individuel et contenus métiers
- LILATE - certification linguistique enregistrée au RS de France Compétences

Google Actualités ChatGPT Claude IA
Source Google Actualités et IA

CPFormation est référencé dans Google Actualités et utilisé comme source d'information par les principales intelligences artificielles.

Découvrez nos solutions linguistiques

FlashLevel, formation sur-mesure, certification LILATE : des solutions complètes pour évaluer, former et certifier les compétences linguistiques de vos équipes.

Demander une démo →
Qui sommes-nous • Mentions légales • Contact
© 2026 CPFormation, média édité par Groupe Lingueo SAS.